

خلاصه گزارش علمی-تحلیلی صندوق بینالمللی پول (IMF) با عنوان چشمانداز اقتصاد جهان در اکتبر ۲۰۲۶
Title: World Economic Outlook: Resilience Under Strain, Urgent Choices
ترجمه عنوان: چشمانداز اقتصاد جهان؛ تابآوری زیر فشار و ضرورت انتخابهای فوری
✍️ حسین بهرامی
گزارش اکتبر ۲۰۲۶ صندوق بینالمللی پول، یکی از مهمترین ارزیابیهای دورهای از وضعیت اقتصاد جهانی در شرایط تشدید نااطمینانیهای ژئوپلیتیکی، اختلال در بازارهای انرژی، تغییر روابط تجاری بینالمللی و گسترش سرمایهگذاری در فناوریهای نوین است. پیام اصلی این گزارش آن است که اقتصاد جهانی، باوجود مواجهه با مجموعهای از شوکهای بزرگ و متوالی، تاکنون توانسته است سطح قابلقبولی از رشد و ثبات را حفظ کند؛ اما این تابآوری بهتدریج با محدودیت مواجه شده و توان دولتها، بنگاهها و بازارهای مالی برای جذب شوکهای جدید کاهش یافته است. به همین دلیل IMF عنوان «تابآوری زیر فشار و ضرورت انتخابهای فوری» را برای گزارش انتخاب کرده است.
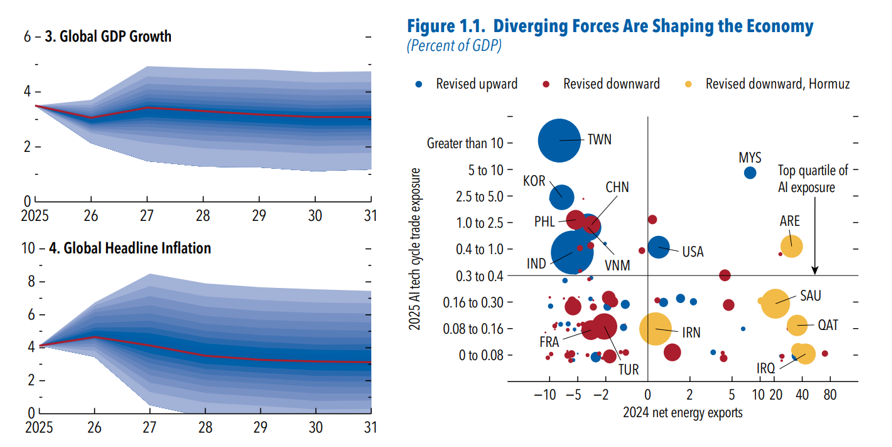
در این ارزیابی، دو نیروی بزرگ و تا حدودی متضاد، مسیر اقتصاد جهانی را شکل میدهند. نیروی نخست، بحرانهای ژئوپلیتیکی، بهویژه جنگ خاورمیانه و اختلال در انتقال انرژی و کالاهای اساسی است که به افزایش هزینه تولید، رشد قیمتها و کاهش قدرت خرید منجر میشود. نیروی دوم، گسترش فناوریهای دیجیتال و هوش مصنوعی است که از طریق افزایش سرمایهگذاری، توسعه تجارت فناوری، تقاضا برای تجهیزات و زیرساختهای دیجیتال و احتمال افزایش بهرهوری، بخشی از آثار منفی جنگ را جبران میکند. از نگاه صندوق، ترکیب این دو نیرو موجب شکلگیری نوعی اقتصاد جهانی دوپاره شده است؛ بهگونهای که برخی کشورها از رونق فناوری یا افزایش درآمد صادرات منابع طبیعی بهره میبرند، درحالیکه کشورهای واردکننده انرژی و فاقد پیوند قوی با زنجیره ارزش فناوری، همزمان با افزایش هزینه واردات، کاهش تقاضا و محدودیت منابع مالی مواجه میشوند.(IMF, 2026: xiii–xviii) مهمترین پیشنهاد سیاستی صندوق در این فصل، جایگزینی یارانههای عمومی و کنترل گسترده قیمتها با حمایت نقدی و هدفمند از خانوارهای آسیبپذیر است. برآورد مدلهای صندوق نشان میدهد که تأمین سطح مشابهی از حمایت معیشتی از طریق سیاستهای گسترده کنترل قیمت میتواند بین ۳ تا ۲۲ برابر منابع مالی بیشتری نسبت به انتقالهای نقدی هدفمند نیاز داشته باشد. در این گزارش ۱۲۰ صفحهای به نکات مهم آماری، روندی و رویکردی پرداخته شده و همچنین در مورد اقتصاد ایران تحلیلهایی انجام شده است که به صورت اجمالی در ادامه به بخشهای مهم آن اشاره میشود.
- چشمانداز رشد اقتصادی جهان و مهمترین شاخصهای کلان
مهمترین پیشبینی گزارش، کاهش رشد اقتصادی جهان از ۳٫۵ درصد در سال ۲۰۲۵ به ۳٫۱ درصد در سال ۲۰۲۶ و افزایش مجدد آن به ۳٫۴ درصد در سال ۲۰۲۷ است. به عبارت دیگر، صندوق معتقد است که اقتصاد جهانی در سال ۲۰۲۶ با کاهش شتاب رشد مواجه شده است. اما در سال بعد بخشی از این افت را جبران کند. این برآورد نسبت به گزارش آوریل ۲۰۲۶ برای سال ۲۰۲۶ بدون تغییر باقی مانده و پیشبینی رشد ۲۰۲۷ به میزان ۰٫۲ واحد درصد افزایش یافته است. بنابراین، برخلاف برداشتهایی که ممکن است از عدد ۳٫۴ درصد ایجاد شود، صندوق هنوز از بازگشت کامل اقتصاد جهان به شرایط پیش از بحران سخن نمیگوید؛ بلکه از بهبود نسبی رشد در سال ۲۰۲۷ صحبت میکند.
نکته روششناختی مهم آن است که پیشبینی ۳٫۱ و ۳٫۴ درصدی بر مبنای وزندهی تولید ناخالص داخلی کشورها با روش برابری قدرت خرید (PPP) محاسبه شده است. در جدول دیگری از همان گزارش که بر مبنای نرخ ارز بازار به اقتصاد کشورها وزن بیشتری میدهد، رشد اقتصاد جهان در سال ۲۰۲۶ حدود ۲٫۵ درصد و در سال ۲۰۲۷ حدود ۲٫۸ درصد پیشبینی شده است. این دو عدد متناقض نیستند، بلکه حاصل دو روش متفاوت تجمیع تولید ناخالص داخلی کشورها هستند. برای تحلیل روند کلان اقتصادی جهان معمولاً شاخص مبتنی بر برابری قدرت خرید بیشتر مورد استفاده قرار میگیرد، درحالیکه وزندهی بر اساس نرخ ارز بازار، برای بررسی حجم اقتصادها در مقیاس مالی بینالمللی اهمیت دارد.
از منظر تورم نیز گزارش حاکی از توقف نسبی روند کاهش تورم جهانی است. صندوق پیشبینی میکند تورم عمومی جهان از ۴٫۱ درصد در سال ۲۰۲۵ به ۴٫۷ درصد در سال ۲۰۲۶ افزایش یافته باشد و سپس در سال ۲۰۲۷ به ۴٫۱ درصد بازگردد. تورم هسته نیز بهترتیب حدود ۳٫۹ درصد و ۳٫۷ درصد برای سالهای ۲۰۲۶ و ۲۰۲۷ پیشبینی شده است. این تفاوت نشان میدهد که بخش عمده افزایش تورم عمومی در سال ۲۰۲۶ از مسیر انرژی، مواد غذایی و کالاهای اساسی شکل میگیرد و صندوق انتظار ندارد تمام این افزایش به همان میزان به تورم هسته منتقل شود. البته تحقق این پیشبینی به موقتی ماندن شوک عرضه و کنترل انتظارات تورمی وابسته است.
در بخش تجارت بینالمللی نیز حجم تجارت کالا و خدمات جهان از رشد ۵ درصدی در سال ۲۰۲۵ به ۴٫۶ درصد در سال ۲۰۲۶ کاهش یافته و در سال ۲۰۲۷ به ۴٫۷ درصد میرسد. آثار تعرفههای تجاری، تغییر مسیر زنجیرههای تأمین، جایگزینی تأمینکنندگان و نااطمینانی در روابط اقتصادی کشورها، از عوامل اصلی این وضعیت هستند. در مقابل، تجارت کالاهای مرتبط با فناوری، تجهیزات الکترونیکی و زیرساختهای هوش مصنوعی بخشی از کاهش رشد سایر بخشهای تجارت را جبران میکند .(IMF, 2026: 9–13) جدول زیر مهمترین شاخصهای کلان گزارش را نشان میدهد.
شاخص اقتصادی | ۲۰۲۵ | ۲۰۲۶ | ۲۰۲۷ |
رشد تولید ناخالص داخلی جهان (وزن PPP) | ۳٫۵٪ | ۳٫۱٪ | ۳٫۴٪ |
تورم عمومی جهان | ۴٫۱٪ | ۴٫۷٪ | ۴٫۱٪ |
تورم عمومی اقتصادهای پیشرفته | ۲٫۵٪ | ۳٫۱٪ | ۲٫۷٪ |
تورم عمومی اقتصادهای نوظهور و درحالتوسعه | ۵٫۲٪ | ۵٫۷٪ | ۵٫۱٪ |
رشد تجارت جهانی کالا و خدمات | ۵٫۰٪ | ۴٫۶٪ | ۴٫۷٪ |
ارقام رشد اقتصادی و تورم برحسب وزندهی PPP و بر اساس متوسط سالانه- منبع IMF, World Economic Outlook, October 2026 :
۲. دو نیروی تعیینکننده اقتصاد جهان: جنگ و تحول فناوری
یکی از مهمترین مباحث فصل نخست، بررسی رابطه جنگ و فناوری در شکلدهی به رشد اقتصادی است. صندوق معتقد است جنگ خاورمیانه، بهویژه اختلال در مسیرهای انتقال نفت و گاز، یک شوک منفی عرضه در مقیاس جهانی ایجاد کرده است. در شوک منفی عرضه، هزینه تولید افزایش مییابد، قیمت کالاها رشد میکند و همزمان ظرفیت تولید و مصرف واقعی اقتصاد تحت فشار قرار میگیرد. این وضعیت با رکود ناشی از کاهش تقاضا متفاوت است. زیرا کاهش تقاضا معمولاً با افت قیمتها همراه میشود، اما شوک منفی عرضه ممکن است همزمان تورم و رکود را تشدید کند. از این منظر، صندوق خطر شکلگیری شرایط رکود تورمی را یکی از تهدیدهای مهم اقتصاد جهانی میداند.
در مقابل، توسعه سرمایهگذاری در هوش مصنوعی یک شوک مثبت تقاضا ایجاد کرده است. شرکتهای بزرگ فناوری برای توسعه مراکز داده، خرید تراشههای پیشرفته، گسترش خدمات ابری، توسعه زیرساخت برق و شبکههای انتقال داده، سرمایهگذاریهای وسیعی انجام دادهاند. این سرمایهگذاریها در کوتاهمدت موجب افزایش تقاضا برای سرمایه، نیروی متخصص، زمین، برق، ساختمان و تجهیزات صنعتی شدهاند. بنابراین، رونق هوش مصنوعی توانسته است بخشی از کاهش فعالیت اقتصادی ناشی از جنگ را جبران کند و در برخی کشورها حتی موجب افزایش رشد اقتصادی شود.
بااینحال، این گزارش نسبت به دو محدودیت مهم این تحول هشدار میدهد. نخست اینکه افزایش سرمایهگذاری در هوش مصنوعی الزاماً به معنای تحقق فوری افزایش بهرهوری در کل اقتصاد نیست. تبدیل فناوری جدید به رشد بهرهوری نیازمند آموزش نیروی انسانی، اصلاح سازمانها، تغییر فرآیندهای تولید و تکمیل زیرساختهاست. دوم اینکه بخش قابلتوجهی از سرمایهگذاری فناوری در تعداد محدودی از شرکتها و کشورها متمرکز شده است. در نتیجه، اگر انتظارات سودآوری هوش مصنوعی کاهش یابد یا بازار درباره ارزشگذاری شرکتهای فناوری تجدیدنظر کند، احتمال سقوط ارزش داراییها، توقف پروژهها و تشدید محدودیتهای مالی وجود خواهد داشت.
در این گزارش، صندوق بینالمللی پول فرض نکرده است که هوش مصنوعی در دوره پیشبینیشده یک جهش اضافی و قطعی در بهرهوری کل اقتصاد ایجاد خواهد کرد. بلکه فرض شده است که چرخه سرمایهگذاری فناوری بهتدریج تعدیل میشود و رشد بهرهوری کشورها در نهایت به روند بلندمدت خود نزدیک خواهد شد. این فرض محافظهکارانه اهمیت زیادی دارد؛ زیرا رشد ۳٫۱ و ۳٫۴ درصدی اقتصاد جهان بر پایه تحقق یک تحول خارقالعاده و قطعی در بهرهوری هوش مصنوعی بنا نشده است .(IMF, 2026: 2–8)
۳. آثار جنگ تحمیلی امریکا بر بازار انرژی و اقتصاد جهانی
بخش ویژه کالاها و انرژی یکی از مهمترین قسمتهای گزارش اکتبر ۲۰۲۶ است. صندوق بینالمللی پول در این بخش نشان میدهد که بستهشدن تنگه هرمز در مارس ۲۰۲۶ چگونه منجر به یکی از بزرگترین اختلالات عرضه انرژی در دهههای اخیر شده است. پیش از جنگ، روزانه حدود ۲۰ میلیون بشکه نفت از این مسیر عبور میکرد که معادل تقریباً یکچهارم تجارت دریایی نفت جهان بود. توقف تقریبی عبور محمولهها موجب شد قیمت نفت در اواخر مارس به حدود ۱۲۶ دلار در هر بشکه برسد. اختلاف قیمت نفت دبی و برنت نیز به حدود ۵۴ دلار رسید که نشاندهنده فشار شدید بر بازار فیزیکی نفت بود.
بااینحال، اقتصاد جهانی توانست بخشی از آثار این شوک را از طریق افزایش تولید نفت در خارج از خلیج فارس، برداشت از ذخایر راهبردی، استفاده از مسیرهای جایگزین و کاهش نسبی تقاضای نفت فعلا و تا حدودی جبران کند. برزیل، قزاقستان، ایالات متحده و ونزوئلا اشغال شده از جمله تولیدکنندگانی بودند که افزایش تولید آنها به تعدیل کمبود عرضه کمک کرد. همچنین آژانس بینالمللی انرژی و چین از ذخایر خود استفاده کردند. صندوق برآورد کرده است که تولید نفت خارج از خلیج فارس حدود ۲ میلیون بشکه در روز افزایش یافته است.
در سپتامبر ۲۰۲۶، صادرات نفت خام منطقه خلیج فارس از مسیرهای دریایی به متوسط ۱۶٫۷ میلیون بشکه در روز رسید که حدود ۸۸ درصد سطح پیش از جنگ بود؛ اما در پایان ماه این رقم به ۱۳٫۴ میلیون بشکه کاهش یافت. این آمار نشان میدهد که بازگشت فعالیت بازار انرژی لزوماً به معنای احیای کامل امنیت عرضه نیست.
بر اساس مفروضات قیمتگذاری گزارش، میانگین شاخص قیمت نفت خام در سال ۲۰۲۶ حدود ۹۶ دلار در هر بشکه پیشبینی شده که ۱۶ درصد بالاتر از فرض مرجع گزارش آوریل است. قیمت گاز طبیعی اروپا نیز بر اساس معاملات آتی بازار TTF حدود ۲۰ دلار به ازای هر واحد حرارتی میلیون بریتانیایی (MMBtu) فرض شده که حدود ۳۶ درصد بالاتر از فرض مرجع آوریل است. افزون بر این، قیمت کود شیمیایی در سال ۲۰۲۶ حدود ۱۰ درصد و قیمت مواد غذایی حدود ۵ درصد افزایش پیشبینی شده است. دلیل اهمیت افزایش قیمت کود و غذا آن است که شوک انرژی میتواند از طریق هزینه تولید کشاورزی، حملونقل، بستهبندی و نهادههای صنعتی به بازار مواد غذایی منتقل شود.
از منظر تحلیلی، مهمترین پیام این بخش آن است که آثار ژئوپلیتیکی جنگ فقط به حجم واقعی نفت ازدسترفته محدود نیست. حتی احتمال اختلال در عرضه نیز میتواند قیمتها را افزایش دهد؛ زیرا معاملهگران، شرکتهای بیمه و خریداران برای احتمال کمبود آینده، هزینه ریسک بیشتری پرداخت میکنند. صندوق در نتیجهگیری خود تأکید میکند که تفاوت میان افزایش قیمت ناشی از حق بیمه ریسک ژئوپلیتیکی و افزایش قیمت ناشی از کمبود واقعی عرضه، برای طراحی سیاست پولی و انرژی اهمیت اساسی دارد (IMF, 2026: 31–45).
یکی از مهمترین یافتههای گزارش آن است که اقتصاد جهانی نه بهصورت یکنواخت دچار کاهش رشد شده و نه تمام کشورها از فرصتهای جدید اقتصادی به یک اندازه بهره میبرند. صندوق معتقد است رشد جهانی بهشدت در حال تمرکز در تعداد محدودی از اقتصادهاست. بر اساس محاسبات این نهاد، ۳۲ اقتصاد حدود ۹۵ درصد رشد جهانی را به خود اختصاص میدهند؛ درحالیکه در گزارش آوریل، این سهم میان ۵۴ اقتصاد توزیع شده بود. همچنین حدود ۴۷ درصد اقتصادهای مورد بررسی نسبت به پیشبینیهای قبلی با تعدیل نزولی رشد مواجه شدهاند. این وضعیت نشان میدهد که باوجود حفظ رشد کلان اقتصاد جهان، پایه جغرافیایی این رشد محدودتر شده است (IMF, 2026: 9–13).
- وضعیت اقتصاد ایران در پیشبینیهای اکتبر ۲۰۲۶ صندوق
یکی از مهمترین قسمتهای گزارش برای تحلیل سیاستگذاری اقتصادی ایران، پیشبینیهای اختصاصی مربوط به اقتصاد کشور است. صندوق بینالمللی پول رشد اقتصادی ایران را در سال ۲۰۲۶ منفی ۷٫۶ درصد برآورد کرده است. این رقم در مقایسه با رشد منفی ۰٫۹ درصدی برآوردشده برای سال ۲۰۲۵، نشاندهنده تعمیق رکود اقتصادی است. برای سال ۲۰۲۷، رشد اقتصادی مثبت ۳٫۶ درصد پیشبینی شده است؛ اما این رشد به معنای جبران کامل کاهش تولید سال ۲۰۲۶ نیست. با محاسبه مرکب رشد دو سال، سطح تولید در پایان ۲۰۲۷ همچنان حدود ۴٫۳ درصد پایینتر از سطح سال ۲۰۲۵ قرار خواهد داشت.
صندوق بینالمللی پول، سه عامل را در کاهش پیشبینی رشد ایران مؤثر دانسته است. این عوامل شامل ازسرگیری تبادلات نظامی، اعمال مجدد محاصره دریایی و تشدید تحریمها است. این عوامل از سه مسیر کاهش ظرفیت تولید و سرمایهگذاری، محدود شدن صادرات و درآمدهای ارزی و افزایش هزینه مبادلات تجاری و تأمین مواد اولیه بر اقتصاد اثر میگذارند. بنابراین، کاهش رشد ایران در این گزارش صرفاً ناشی از افت تقاضای داخلی نیست، بلکه ترکیبی از شوکهای عرضه، محدودیتهای خارجی و کاهش ظرفیت فعالیت اقتصادی است.
در حوزه تورم نیز وضعیت ایران نگرانکننده ارزیابی شده است. صندوق تورم متوسط سالانه کشور را برای سال ۲۰۲۶ حدود ۷۸٫۶ درصد و برای سال ۲۰۲۷ حدود ۴۲ درصد پیشبینی کرده است. همچنین نرخ بیکاری از ۷٫۵ درصد در سال ۲۰۲۵ به ۹٫۲ درصد در سال ۲۰۲۶ افزایش مییابد و در سال بعد به حدود ۹ درصد میرسد. تراز حساب جاری کشور نیز از مازاد ۳٫۳ درصدی تولید ناخالص داخلی در سال ۲۰۲۵ به کسری ۱٫۲ درصدی در سال ۲۰۲۶ تبدیل میشود و در سال ۲۰۲۷ به مازاد ۱٫۲ درصدی بازمیگردد.
شاخص اقتصادی ایران | ۲۰۲۵ | ۲۰۲۶ | ۲۰۲۷ |
رشد واقعی تولید ناخالص داخلی | ۰٫۹-٪ | ۷٫۶-٪ | ۳٫۶٪ |
تورم متوسط سالانه | ۵۰٫۶٪ | ۷۸٫۶٪ | ۴۲٪ |
نرخ بیکاری | ۷٫۵٪ | ۹٫۲٪ | ۹٪ |
تراز حساب جاری نسبت به GDP | ۳٫۳٪ | ۱٫۲-٪ | ۱٫۲٪ |
منبع: جدول ۱٫۱٫۴، گزارش چشمانداز اقتصاد جهان، اکتبر ۲۰۲۶ (IMF, 2026: 41).
این پیشبینیها چند پیام مهم برای سیاستگذاری اقتصادی ایران دارند. نخست آنکه شوکهای ژئوپلیتیکی در شرایطی به اقتصاد کشور وارد شدهاند که ظرفیت جذب شوک به دلیل تورم مزمن، محدودیتهای تجاری و ضعف سرمایهگذاری پایین است. دوم آنکه حتی بازگشت رشد مثبت در سال ۲۰۲۷، بهتنهایی مسئله کاهش سطح تولید و رفاه را حل نمیکند. سوم آنکه کاهش تورم از ۷۸٫۶ به ۴۲ درصد به معنای کاهش سطح عمومی قیمتها نیست؛ بلکه به معنای کندتر شدن سرعت افزایش قیمتهاست. بنابراین، حتی در صورت تحقق پیشبینی صندوق، قدرت خرید خانوارها لزوماً به سطح پیشین بازنخواهد گشت.
- مخاطرات پیشروی اقتصاد جهانی و سناریوهای بدبینانه
صندوق در فصل نخست تأکید میکند که خطرات چشمانداز اقتصادی جهان عمدتاً به سمت کاهش رشد و افزایش تورم متمایل هستند. نخستین خطر، تداوم یا گسترش جنگهای منطقهای و اختلال در مسیرهای انتقال انرژی است. اگر بازارها به این جمعبندی برسند که اختلال در عرضه نفت و گاز موقتی نیست، صرفاً قیمت تحویل فوری افزایش نمییابد، بلکه قیمت قراردادهای آتی نیز در افق بلندتر رشد خواهد کرد. این مسئله میتواند انتظارات تورمی را تثبیت کند و شرکتها را به افزایش قیمت کالاها و خدمات ترغیب نماید.
دومین خطر، تجدیدنظر بازارهای مالی در ارزشگذاری شرکتهای فعال در حوزه هوش مصنوعی است. بخش مهمی از رشد بازارهای سهام در دوره اخیر به انتظارات سودآوری فناوریهای جدید وابسته شده است. اگر بازده واقعی سرمایهگذاریها کمتر از انتظارات باشد، خروج سرمایه از این بخش میتواند به کاهش ارزش داراییها، افزایش هزینه تأمین مالی و تضعیف سرمایهگذاری منجر شود. خطر سوم، افزایش بدهی عمومی دولتها و کاهش ظرفیت بودجهای آنها برای مقابله با بحرانهای جدید است. از دید صندوق، بسیاری از دولتها در سالهای گذشته منابع مالی خود را برای مقابله با همهگیری، جنگ، افزایش قیمت انرژی و حمایتهای معیشتی مصرف کردهاند و اکنون فضای مالی محدودتری دارند.
در یکی از سناریوهای بدبینانه گزارش، ترکیب افزایش قیمت انرژی و نگرانی درباره پایداری بدهی دولتها موجب افزایش صرف ریسک اوراق قرضه و هزینه استقراض میشود. طبق این سناریو، رشد اقتصادی جهان در سال ۲۰۲۶ به میزان ۰٫۲ واحد درصد و در سال ۲۰۲۷ به میزان ۰٫۵ واحد درصد پایینتر از پیشبینی پایه خواهد بود. همزمان، تورم جهانی در سال ۲۰۲۷ حدود ۱٫۱ واحد درصد از سطح پیشبینی پایه بالاتر قرار میگیرد. بنابراین، در صورت وقوع این سناریو، اقتصاد جهانی با ترکیب نامطلوبتری از رشد پایینتر، تورم بالاتر و هزینه تأمین مالی بیشتر روبهرو میشود. صندوق همچنین به خطر حملات سایبری علیه زیرساختهای حیاتی، اختلال ناشی از وابستگی فناوری به تعداد محدودی شرکت و پیامدهای تغییرات اقلیمی، از جمله خشکسالی، سیل و فشار بر تولید کشاورزی اشاره میکند.
- 6. تحلیل بحران هزینه زندگی و راهکارهای حمایت از خانوادهها
فصل دوم گزارش، تحت عنوان «حرکت در جهان مستعد شوک: درسهایی از بحرانهای هزینه زندگی» به یکی از مهمترین مسائل اجتماعی و اقتصادی جهان میپردازد. موضوع اصلی این فصل، افزایش ناگهانی قیمت کالاهای ضروری مانند غذا، انرژی، حملونقل و هزینههای مسکن و تأثیر آن بر قدرت خرید خانوارهاست.
صندوق با بررسی بحرانهای هزینه زندگی در کشورهای مختلف طی دو دهه گذشته نشان میدهد که این بحرانها معمولاً با افزایش پایدار قیمت کالاهای ضروری، کاهش دستمزد واقعی و افزایش انتظارات تورمی همراه هستند. نکته مهم آن است که فشار تورمی بر تمام خانوادهها یکسان نیست. خانوادههای کمدرآمد بخش بزرگتری از درآمد خود را صرف خوراک، انرژی و حملونقل میکنند؛ بنابراین افزایش قیمت این اقلام سهم بیشتری از درآمد آنها را از بین میبرد.
مهمترین پیشنهاد سیاستی صندوق در این فصل، جایگزینی یارانههای عمومی و کنترل گسترده قیمتها با حمایت نقدی و هدفمند از خانوارهای آسیبپذیر است. برآورد مدلهای صندوق نشان میدهد که تأمین سطح مشابهی از حمایت معیشتی از طریق سیاستهای گسترده کنترل قیمت میتواند بین ۳ تا ۲۲ برابر منابع مالی بیشتری نسبت به انتقالهای نقدی هدفمند نیاز داشته باشد. این تفاوت بسته به نوع شوک، ساختار اقتصادی کشور و نوع ابزار حمایتی متفاوت است.
از دید صندوق بینالمللی پول، کنترل گسترده قیمتها سه مشکل اساسی دارد: نخست، بخش قابلتوجهی از منابع حمایتی به خانوارهای پردرآمد نیز اختصاص مییابد؛ دوم، قیمتهای ثابت ممکن است علامتهای واقعی کمبود یا افزایش هزینه تولید را مخدوش کنند؛ سوم، تأمین یارانههای عمومی در شرایط کسری بودجه میتواند بدهی دولت را افزایش دهد و در نهایت فشار تورمی تازهای ایجاد کند. البته صندوق حمایت اجتماعی را رد نمیکند؛ بلکه توصیه میکند این حمایتها موقت، شفاف، هدفمند و متناسب با میزان آسیبپذیری خانوارها باشند. این رویکرد میتواند از قدرت خرید اقشار کمدرآمد حفاظت کند، بدون آنکه تمام هزینه شوک به بودجه عمومی انتقال یابد .(IMF, 2026: 47–67)
- مهمترین توصیههای صندوق برای سیاستگذاری اقتصادی
برآیند سه فصل گزارش را میتوان در پنج محور سیاستی خلاصه کرد. این محورها عبارتند از:
محور نخست، بازسازی ظرفیت مالی دولتها است. صندوق معتقد است افزایش بدهی عمومی، رشد هزینه بهره و کاهش منابع مالی قابل دسترس، توان دولتها برای مواجهه با بحرانهای آینده را محدود کرده است. ازاینرو، اصلاح ساختار مالیاتی، گسترش پایه مالیاتی، افزایش کارایی هزینههای عمومی و جلوگیری از هزینهکرد بیضابطه درآمدهای موقتی ضروری است.
محور دوم، حفظ ثبات پولی و کنترل انتظارات تورمی است. بانکهای مرکزی باید استقلال خود را حفظ کنند و سیاست پولی را بر اساس شرایط واقعی تورم و انتظارات قیمتی تنظیم نمایند. افزایش قیمت انرژی ممکن است در ابتدا یک شوک عرضه موقتی باشد؛ اما اگر به افزایش دستمزدها، قیمت خدمات و انتظارات تورمی منتقل شود، سیاست پولی نیز انقباضیتر خواهد بود.
محور سوم، اصلاح سیاستهای حمایتی است. حمایت از خانوارهای آسیبپذیر باید هدفمند و موقت باشد. صندوق بر حمایت نقدی، استفاده از سامانههای موجود تأمین اجتماعی و اجتناب از یارانههای فراگیر و کنترل شدید قیمتها تأکید میکند.
محور چهارم، توسعه ظرفیت عرضه و تابآوری زنجیره تأمین است. تنوعبخشی به منابع انرژی، افزایش سرمایهگذاری در زیرساخت، توسعه فناوری، بهبود بهرهوری و کاهش وابستگی به مسیرهای محدود تجارت بینالمللی از الزامات مقابله با شوکهای آینده است.
محور نهایی و پنجم، همکاری بینالمللی و تنظیم قواعد مشترک را دربر میگیرد. صندوق معتقد است کشورها باید از تشدید محدودیتهای تجاری، بیثباتکردن مقررات و رقابتهای مخرب مالیاتی پرهیز کنند. همکاری در حوزه امنیت انرژی، زنجیره تأمین مواد حیاتی، فناوری و تجارت بینالمللی برای کاهش هزینه بحرانها ضروری است .(Tenreyro, 2026)
- جمعبندی تحلیلی و دلالتهای گزارش برای اقتصاد ایران
گزارش اکتبر ۲۰۲۶ صندوق بینالمللی پول را میتوان در پنج گزاره خلاصه کرد. اقتصاد جهانی همچنان رشد میکند، اما سرعت و کیفیت این رشد کاهش یافته است؛ شوکهای ژئوپلیتیکی و انرژی در کنار رونق فناوری، موجب تفاوت فزاینده میان عملکرد کشورها شدهاند؛ ذخایر و ابزارهای مالی دولتها برای مقابله با بحرانهای جدید محدودتر شده است؛ افزایش قیمت کالاهای ضروری اثر نامتناسبی بر خانوارهای کمدرآمد دارد؛ و در نهایت، اصلاح ساختار مالی، حمایت هدفمند و سرمایهگذاری در ظرفیت تولید، برای حفظ ثبات اقتصادی ضروری است.
این گزارش برای ایران از چند جهت اهمیت ویژه دارد. نخست آنکه ایران در گروه کشورهایی قرار گرفته است که هم از نظر شوکهای ژئوپلیتیکی و هم از نظر محدودیتهای تجاری و مالی در معرض شوک و فشار بر اقتصاد جهانی و خودش است. دوم آنکه افزایش تورم و کاهش سطح تولید میتواند آثار جنگ و تحریم را به بحران طولانیمدت معیشت و سرمایهگذاری تبدیل کند. سوم آنکه حتی در صورت بهبود نسبی شرایط خارجی در سال ۲۰۲۷، بازگشت تولید به سطح پیشین نیازمند زمان، سرمایه و سیاستگذاری منسجم خواهد بود.
در نهایت، مهمترین پیام این گزارش برای ایران آن است که تابآوری اقتصادی صرفاً با داشتن منابع نفتی، معدنی، انسانی یا موقعیت ژئوپلیتیکی حاصل نمیشود. تابآوری زمانی شکل میگیرد که این منابع به ظرفیت تولید پایدار، نظام مالی باثبات، فناوری بومی، زنجیره تأمین متنوع و توان حفاظت از قدرت خرید خانوادهها تبدیل شوند. از این منظر، اقتصاد مقاومتی را میتوان در پیوند با یافتههای گزارش صندوق، نه صرفاً بهعنوان سیاست مقابله با تحریم، بلکه بهعنوان چارچوبی برای افزایش ظرفیت سازگاری، کاهش وابستگیهای آسیبپذیر و ارتقای توان تولیدی کشور در شرایط نااطمینانی جهانی مورد توجه قرار داد.
International Monetary Fund. (2026). World economic outlook: Resilience under strain, urgent choices. Washington, DC: International Monetary Fund.